

Visa Pay

- 17.00 Avis
- 3,7
- Téléchargements
- 1 000 000+
 Analyse par Appgk
J’ai abordé Visa Pay comme une solution de finance mobile à essayer dans une situation très concrète : je veux régler un achat numérique sans sortir ma carte à chaque étape, tout en gardant un parcours suffisamment simple pour ne pas transformer un paiement courant en opération compliquée. L’application vise précisément ce moment où l’on passe d’un moyen de paiement classique à une expérience plus numérique. Son résumé officiel parle d’un accès aux paiements digitaux, mais ce qui m’intéresse surtout est la place qu’elle peut prendre dans une habitude quotidienne.
Développée par Visa Inc, l’application est gratuite et classée PEGI 3. Elle fonctionne sur les appareils équipés d’Android 11 ou d’une version ultérieure, ce qui la rend accessible à de nombreux téléphones encore utilisés aujourd’hui, sans être adaptée aux appareils trop anciens. La version actuelle est 2.2.3. Avec plus d’un million d’installations et une moyenne de 3,7 sur 5, elle bénéficie déjà d’une vraie visibilité, même si cette note me pousse à la considérer comme un outil pratique à tester selon son propre téléphone et son propre usage, plutôt qu’une solution parfaite pour tout le monde.
Du besoin initial au paiement numérique
Je commence par distinguer le besoin de payer rapidement de celui de gérer son argent au quotidien : Visa Pay répond au premier, pas forcément au second. Dans cette section, je regarde comment l’application s’insère dans un achat et ce qu’il vaut mieux vérifier avant de compter sur elle. Cette attente mesurée aide aussi à juger la rapidité réelle du parcours, plutôt que de la confondre avec une promesse de paiement instantané.
Commencer avec une attente réaliste
Le meilleur point de départ consiste à ne pas voir Visa Pay comme une application de gestion complète de ses finances. Je ne l’installerais pas en espérant remplacer une banque mobile, suivre un budget familial ou analyser mes dépenses sur plusieurs mois. Son intérêt se situe plutôt dans l’accès au paiement numérique : réduire les étapes entre l’intention d’acheter et le règlement, lorsque le contexte et le moyen de paiement utilisés sont compatibles.
Cette distinction est importante. Une application bancaire classique centralise généralement le solde, les virements, les relevés et les opérations liées au compte. Un portefeuille numérique, lui, sert souvent de passerelle entre une carte déjà existante et un commerçant ou un service en ligne. Visa Pay se comprend mieux dans cette seconde logique. Je pars donc d’un moyen de paiement que j’utilise déjà, puis j’évalue si l’application rend son emploi plus direct dans les situations où je veux payer depuis mon téléphone.
Avant de commencer, je vérifierais deux choses très simples. D’abord, le téléphone doit utiliser Android 11 au minimum. Ensuite, il faut savoir quel usage je cherche à simplifier : un paiement ponctuel, un achat numérique récurrent ou une utilisation plus régulière dans mon quotidien. Cette préparation évite une déception fréquente avec les applications de paiement : installer l’outil en pensant qu’il va résoudre tous les problèmes liés à une carte ou à un compte.
Le premier parcours et la vérification de compatibilité
Après l’installation, mon conseil est de prendre quelques instants pour observer le parcours au lieu de chercher immédiatement à payer. Dans une application financière, la première impression ne dépend pas seulement de l’apparence. Elle vient aussi de la clarté avec laquelle l’outil explique ce qui doit être configuré, ce qui dépend du téléphone et ce qui dépend du commerçant ou du service utilisé.
Nos actualités à lire ensuite
Voir toutes les actualités


Je commencerais par identifier l’écran ou l’action qui permet d’accéder au paiement numérique, puis je suivrais les instructions affichées sans essayer de contourner une étape. C’est un détail pratique, mais il compte : au moment de payer dans un lieu public, une configuration faite trop rapidement peut produire une hésitation exactement là où l’on veut gagner du temps. Une bonne méthode consiste à effectuer un premier essai dans un contexte calme, avant de compter sur l’application pour un achat urgent.
Le parcours doit aussi être compris comme une chaîne. Le téléphone joue un rôle, l’application en joue un autre, et le moyen de paiement reste déterminant. Si une étape ne fonctionne pas, le problème ne vient pas forcément de Visa Pay. Il peut être lié à l’appareil, à la carte utilisée, au service marchand ou à la manière dont le paiement numérique est accepté. Cette séparation des responsabilités est l’un des points les plus utiles à garder en tête.
Les meilleurs aspects de Visa Pay
Points à retenir à propos de Visa Pay
Le transfert entre l’application et le point de paiement
Le moment le plus intéressant est le passage de l’application vers le paiement réel. Je ne veux pas seulement ouvrir un écran : je veux que la transition soit compréhensible et que le commerçant ou le service en face puisse reconnaître l’opération. C’est là que l’expérience se distingue d’une simple application de consultation. Le résultat dépend d’une coordination entre mon téléphone, Visa Pay et l’environnement dans lequel je règle l’achat.
Dans un scénario quotidien, imaginons que je sois dans une boutique et que je préfère laisser mon portefeuille dans mon sac. Je prépare d’abord le téléphone, j’ouvre l’application et je vérifie que je suis bien dans le parcours de paiement avant d’arriver à la caisse. Cette petite anticipation est plus efficace que de chercher l’option au dernier moment, avec une file derrière moi et une batterie déjà faible. Le paiement numérique devient alors un geste préparé, pas une improvisation.
Pour un achat numérique, le raisonnement est légèrement différent. Je dois savoir si le service accepte réellement le moyen de paiement proposé et si le passage depuis le téléphone reste fluide dans le navigateur ou l’application concernée. Ici, le principal avantage n’est pas forcément la vitesse brute. C’est plutôt la réduction des manipulations : moins de saisie répétée, moins de recherche d’informations de carte et une transition plus naturelle entre l’écran où je choisis un produit et celui où je le règle.
Les handoffs qui déterminent l’expérience
Le mot important dans ce parcours est handoff, c’est-à-dire le relais entre plusieurs éléments. Visa Pay ne fonctionne pas dans un vide technique. Je passe de mon intention d’achat à l’application, de l’application au moyen de paiement, puis du moyen de paiement au commerçant ou au service. Chaque relais peut être simple, mais chacun peut aussi introduire une friction.
Le premier relais est celui entre moi et l’application. Si je ne comprends pas immédiatement quelle action lancer, l’intérêt du paiement numérique diminue. Le deuxième se produit entre l’application et le téléphone : la compatibilité du système devient alors concrète. Le troisième concerne l’acceptation par le point de vente ou le service. Même une application bien conçue ne peut pas rendre universel un paiement qui n’est pas reconnu partout.
Je trouve cette lecture plus honnête que de juger l’outil uniquement sur son interface. Dans la pratique, une expérience de paiement est réussie lorsque tous les relais restent discrets. Je ne devrais pas avoir à réfléchir à la technologie pendant que je règle un café ou un achat en ligne. À l’inverse, si je dois revenir en arrière, changer de méthode ou expliquer longuement le fonctionnement, le bénéfice de l’application devient beaucoup moins évident.
Captures d’écran
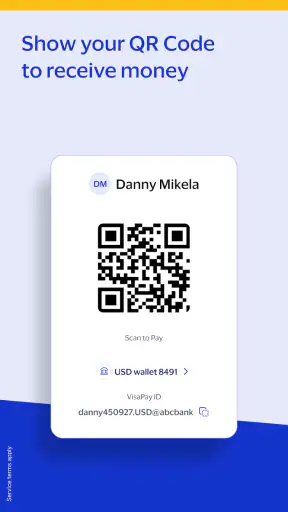
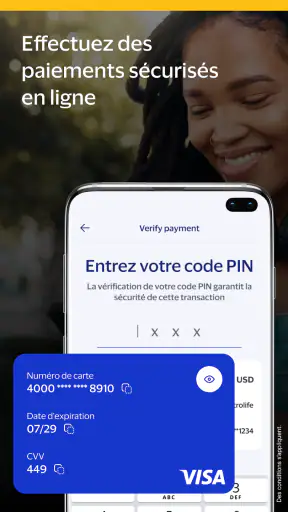
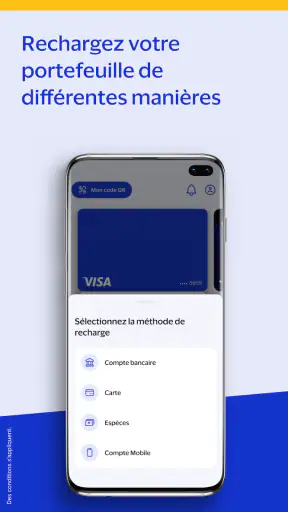
Un usage familial et un usage professionnel ne se ressemblent pas
Pour un usage personnel, Visa Pay peut être intéressante si je veux garder une méthode de paiement numérique facilement accessible sur mon téléphone. Je peux l’envisager pour les achats du quotidien, surtout lorsque je préfère éviter de recopier les informations de ma carte. L’application convient davantage à une personne qui cherche une passerelle de paiement qu’à quelqu’un qui veut une vision détaillée de ses finances.
Dans un contexte professionnel, je serais plus prudent. Un indépendant qui règle régulièrement de petites dépenses peut apprécier la rapidité du parcours, mais il doit ensuite conserver une organisation séparée pour les justificatifs et la comptabilité. L’application ne doit pas être confondue avec un outil de notes de frais. Pour une équipe, une entreprise ou une personne qui doit contrôler plusieurs cartes, une solution bancaire ou comptable dédiée sera probablement plus adaptée.
Le même principe vaut pour les achats familiaux. Si plusieurs personnes utilisent différents téléphones et différents moyens de paiement, l’intérêt dépendra de la simplicité réelle de chaque parcours. Je ne présenterais pas Visa Pay comme un centre de contrôle familial. Je la verrais plutôt comme un outil individuel, installé sur le téléphone de la personne qui effectue effectivement le paiement.
Ce que le résultat change vraiment
Le résultat attendu est modeste, mais utile : accéder plus directement à un paiement numérique à partir de son téléphone. Ce n’est pas une révolution dans la gestion de l’argent, et c’est justement pour cela que je préfère évaluer l’application sur des détails concrets. Est-ce que je trouve plus vite le bon parcours ? Est-ce que je peux éviter une saisie inutile ? Est-ce que je sais immédiatement quoi faire si le paiement n’aboutit pas ?
Quand la réponse est oui, l’application peut devenir une habitude discrète. Je l’ouvre, je réalise l’action nécessaire, puis je retourne à mon activité sans avoir à gérer une série d’écrans superflus. Cette discrétion est une vraie qualité dans les paiements. Une application financière n’a pas besoin de retenir mon attention longtemps pour être utile ; elle doit surtout ne pas me ralentir au mauvais moment.
Un autre avantage est la possibilité de séparer mentalement le geste de paiement de la consultation bancaire complète. Pour certaines personnes, cette séparation rend l’usage plus simple. Je n’ai pas besoin d’ouvrir l’application de ma banque pour chaque opération si mon objectif immédiat est uniquement de payer. En revanche, je garde la banque comme référence pour vérifier les mouvements, suivre le solde et gérer les opérations plus importantes.
Les conseils qui évitent les mauvaises surprises
Le premier conseil est de faire un essai avant un achat important. Je choisirais une situation sans urgence, je vérifierais le parcours et je noterais mentalement ce qui se passe lorsque le paiement arrive à son terme. Cette étape permet de découvrir la logique de l’application lorsque je suis encore disponible pour réfléchir, plutôt qu’au moment où une transaction doit aboutir immédiatement.
Le deuxième conseil est de conserver une solution de secours. Même si Visa Pay devient mon moyen préféré, je garderais ma carte ou une autre méthode accessible pour les lieux ou services qui ne prennent pas en charge le parcours numérique attendu. Ce n’est pas un défaut propre à l’application : c’est une réalité des paiements mobiles, où l’acceptation peut varier selon l’environnement.
Le troisième conseil concerne le téléphone lui-même. Je vérifierais le niveau de batterie avant une journée chargée et j’éviterais de faire de l’application mon unique moyen de paiement si je sais que je serai longtemps loin d’un chargeur. Le paiement numérique dépend d’un appareil opérationnel. Cette contrainte est facile à oublier parce que l’application semble immatérielle, mais elle devient très concrète devant une caisse.
Enfin, je séparerais toujours la commodité de la sécurité personnelle. Je ne partagerais pas mon téléphone déverrouillé, je resterais attentif à l’écran de confirmation et je vérifierais le montant avant de valider. Une interface rapide ne doit pas encourager les gestes automatiques. Le meilleur usage reste celui qui combine simplicité et contrôle.
Quand une autre solution est préférable
Je ne choisirais pas Visa Pay si mon besoin principal est de gérer un budget, de catégoriser mes dépenses ou de piloter plusieurs comptes. Une application bancaire complète répondra mieux à ces attentes. De même, si je cherche une solution de portefeuille très large, réunissant plusieurs services et usages au même endroit, une alternative spécialisée dans cette centralisation pourra être plus convaincante.
Je serais également réservé pour un ancien téléphone incompatible avec Android 11. Dans ce cas, la question n’est pas de savoir si le concept est intéressant : l’appareil ne correspond simplement pas au minimum requis. Pour une personne qui change rarement de téléphone, il vaut mieux vérifier ce point avant de modifier ses habitudes de paiement.
Enfin, les utilisateurs qui préfèrent toujours payer avec une carte physique ne gagneront pas forcément beaucoup à ajouter une application. Le numérique n’est pas automatiquement plus pratique pour tout le monde. Si mon environnement accepte déjà ma carte sans difficulté et que je ne veux pas dépendre d’un téléphone, rester sur la méthode habituelle peut être le choix le plus raisonnable.
Mon appréciation après le parcours complet
Avec une note moyenne de 3,7 sur 5 basée sur environ 3 500 évaluations, Visa Pay inspire une impression nuancée : l’idée répond à un besoin réel, mais l’expérience peut dépendre fortement du contexte dans lequel elle est utilisée. Son volume d’installation, supérieur à un million, montre qu’elle n’est pas un outil confidentiel. Je ne transformerais pourtant pas ces chiffres en garantie personnelle. Dans les paiements, la compatibilité et l’habitude comptent davantage que la popularité générale.
J’apprécie surtout son positionnement clair. Elle ne cherche pas, dans mon usage, à remplacer tous les outils financiers. Elle sert de point de passage vers le paiement numérique. Cette spécialisation peut être un avantage pour quelqu’un qui veut aller droit au but, à condition d’accepter que les fonctions de suivi et de gestion restent du ressort d’autres applications.
La principale friction vient du fait que le parcours ne dépend pas uniquement d’elle. Entre le téléphone, le système, le moyen de paiement et le commerçant, plusieurs relais doivent fonctionner ensemble. C’est pourquoi je recommande de l’adopter progressivement : d’abord dans des achats simples, ensuite dans les situations où elle fait réellement gagner du temps. Cette approche permet de mesurer sa valeur sans abandonner trop vite les solutions de secours.
Au final, je conseillerais Visa Pay à une personne qui veut expérimenter un accès plus direct aux paiements numériques depuis un appareil Android récent et qui comprend la différence entre un outil de paiement et une application bancaire. Je la recommanderais moins à quelqu’un qui attend un tableau de bord financier complet, une compatibilité universelle ou une expérience identique chez tous les commerçants. Pour moi, c’est une application gratuite et ciblée, intéressante lorsqu’elle s’intègre naturellement dans le geste d’achat, mais qui mérite d’être testée dans son propre quotidien avant de devenir la seule méthode utilisée.
FAQ sur Visa Pay
Qu’est-ce que Visa Pay et à quoi sert cette application ?
Visa Pay est une solution mobile destinée à faciliter la gestion et l’utilisation de services de paiement liés à une carte Visa. Selon le pays, la banque émettrice et les fonctionnalités disponibles, elle peut permettre de consulter certaines informations, d’effectuer des paiements, de gérer des cartes ou de suivre des opérations. Avant le téléchargement, vérifiez que l’application est bien compatible avec votre établissement financier.
Visa Pay est-elle disponible avec toutes les cartes et toutes les banques ?
Non, la compatibilité de Visa Pay peut dépendre du pays, de la banque partenaire, du type de carte et des services activés sur votre compte. Même si vous possédez une carte Visa, toutes les fonctions ne sont pas forcément accessibles. Il est conseillé de consulter la fiche officielle de l’application et de confirmer auprès de votre banque que votre carte peut être enregistrée et utilisée avec Visa Pay.
Visa Pay est-elle sûre pour effectuer des paiements mobiles ?
L’application peut intégrer des mesures de sécurité comme la connexion protégée, la vérification de l’identité, les notifications de transaction et l’authentification biométrique lorsque le téléphone le permet. Toutefois, la sécurité dépend également de votre appareil, de votre connexion et de vos habitudes. N’installez l’application que depuis une source officielle, utilisez un code robuste et ne communiquez jamais vos identifiants ou codes de validation.
Quels sont les frais associés à l’utilisation de Visa Pay ?
Le téléchargement de Visa Pay peut être gratuit, mais cela ne signifie pas que toutes les opérations sont sans frais. Des coûts peuvent être appliqués par votre banque, l’émetteur de la carte, un commerçant ou votre opérateur mobile, notamment pour certaines transactions, conversions de devises ou retraits. Les conditions varient selon le pays et le contrat bancaire : consultez toujours la grille tarifaire avant d’utiliser le service.
Que faire si je ne parviens pas à ajouter ma carte ou si une transaction échoue ?
Commencez par vérifier que l’application est à jour, que votre connexion Internet fonctionne et que les informations de la carte ont été saisies correctement. Assurez-vous également que votre banque autorise les paiements mobiles et que la carte n’est pas bloquée ou expirée. Si le problème persiste, évitez de répéter plusieurs fois l’opération et contactez directement le service client officiel de votre banque ou de Visa Pay.












